
گفتوگو با دکتر مهدی سوهانیان درباره تابآوری و عملکرد نظام بانکی ایران
تابآوری را شعار نمیسازد؛ طراحی، تمرین و رهبری میسازد


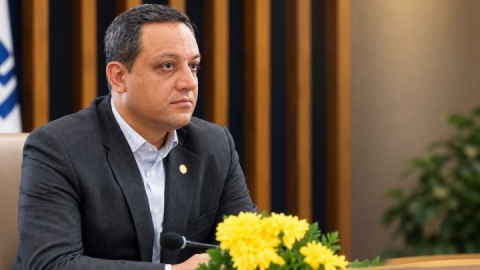
بانکها امروز فقط با رشد و سودآوری سنجیده نمیشوند؛ توان ایستادگی در برابر شوکها نیز معیار اعتماد است. نظام بانکی ایران همزمان با فشار ناترازی، محدودیتهای محیطی، وابستگی فزاینده به فناوری و انتظار مشتری برای خدمت بیوقفه کار میکند.
در این گفتوگو با دکتر مهدی سوهانیان، دارای دکتری مدیریت صنعتی (گرایش سیستم)، استاد دانشگاه و از مدیران ارشد نظام بانکی، به این پرسش پرداختهایم که تابآوری چگونه از یک مفهوم نظری به دستورکار اجرایی مدیرعامل و هیأتمدیره تبدیل میشود.
۱ ـ تابآوری در بانکداری دقیقاً به چه معناست و چرا اکنون اهمیت بیشتری یافته است؟
در ادبیات علمی، تابآوری سازمانی سه ظرفیت دارد: جذب شوک، سازگاری با شرایط جدید و بازآفرینی. ظرفیت اول به سرمایه، نقدینگی و عملیات پشتیبان مربوط است؛ ظرفیت دوم به سرعت تصمیم و انعطاف سازمان؛ و ظرفیت سوم به یادگیری و تغییر مدل کار. تابآوری یعنی این سه، همزمان و در سطح کل بانک، نه فقط یک واحد. اهمیتش امروز بیشتر شده است، چون بانکها همزمان با ریسکهای مالی، سایبری، مقرراتی و عملیاتی روبهرو هستند و بانکی که خدمتش قطع شود، اعتماد خود را نیز از دست میدهد.
۲ ـ ارزیابی شما از وضعیت فعلی نظام بانکی ایران از منظر تابآوری چیست؟
نظام بانکی ما هم نقاط قوت جدی دارد و هم آسیبپذیریهای روشن. گستردگی شبکه خدمات، زیرساختهای پرداخت، تجربه مدیریت تداوم خدمت در شرایط دشوار و سرمایه انسانی باتجربه از داراییهای ماست. در مقابل، ناترازی ترازنامهای، وابستگی بخشی از شبکه به منابع بانک مرکزی، تکالیف قیمتگذارینشده و فشار بر نقدینگی، «حاشیه ایمنی» نظام را کم کردهاند. نگاه واقعبینانه این است که هر دو سو را ببینیم؛ ستایش بیقید و نقد بیراهکار هیچکدام کمکی نمیکند.
۳ ـ ناترازی و تابآوری چه رابطهای دارند؟
ناترازی در واقع تحلیلرفتن ظرفیت جذب شوک است. بانکی که ترازنامهاش تحت فشار است، برای مواجهه با رخداد بعدی سپر کمتری دارد؛ چه آن رخداد مالی باشد، چه عملیاتی یا سایبری. از این منظر، اصلاح ناترازی فقط یک موضوع مالی نیست؛ بازسازی توان تابآوری است. اقدامات اخیر، مانند بهکارگیری سازوکار قانونی «گزیر» برای بانکهای ناتراز، نشان میدهد انضباط ترازنامهای وارد مرحله جدیتری شده است. مهم این است که این انضباط با پیشبینیپذیری، شفافیت و حفظ اعتماد سپردهگذار همراه شود.
۴ ـ شما هم پشتوانه علمی دارید و هم تجربه اجرایی. کدام چارچوبهای نظری را برای تابآوری بانکها مفید میدانید؟
چهار چارچوب را در عمل مفید یافتهام و هر کدام ترجمه اجرایی مشخصی دارد:
قانون تنوع لازم: پیچیدگی محیط را فقط با تنوع کافی در گزینههای پاسخ میتوان مدیریت کرد. در عمل یعنی مسیر جایگزین خدمت و اختیار تصمیمگیری روشن.
سازمانهای با قابلیت اتکای بالا : حساسیت به نشانههای ضعیف و پرهیز از سادهسازی بیشازحد. در عمل یعنی گزارشدهی بیواهمه رخدادهای نزدیک به خطا.
قابلیتهای پویا : توان شناسایی فرصتها و تهدیدها، بهرهگیری از آنها و بازپیکربندی منابع. در عمل یعنی ساختن مهارتها پیش از نیاز.
چهار ویژگی تابآوری : استحکام، افزونگی، ابتکار و سرعت. در عمل یعنی شاخصهایی که برای هر خدمت حیاتی اندازهگیری شوند.
تئوری وقتی ارزش دارد که به یک شاخص، یک مالک و یک تمرین ترجمه شود.
۵ ـ هیأتمدیره باید چه شاخصهایی را بهطور منظم رصد کند؟
پیشنهاد من یک داشبورد چهاربعدی است:
تابآوری مالی: کفایت سرمایه، نقدینگی، کیفیت داراییها و مطالبات غیرجاری.
تابآوری عملیاتی: تداوم خدمات حیاتی، زمان بازیابی و وابستگی به طرفهای ثالث.
تابآوری انسانی: پوشش جانشینی نقشهای کلیدی، وابستگی به افراد خاص و فرسودگی مدیران کلیدی.
تابآوری اعتماد: ثبات سپردهها، شکایات مشتریان و کیفیت ارتباط در زمان اختلال.
این چهار بُعد باید با هم دیده شوند. بانکی که سرمایهاش خوب است اما جانشینپروری ندارد، تابآور نیست.
۶ ـ آیا سرمایهگذاری روی تابآوری با سودآوری در تعارض نیست؟
تابآوری بخشی از کیفیت سودآوری است. بانکی که خدمتش قطع میشود، فقط درآمد کارمزدی را از دست نمیدهد؛ اعتماد سپردهگذار و ثبات منابع را هم به خطر میاندازد. البته هر هزینهای باید سنجیده شود: چه اختلالی را کاهش میدهد، چه زیانی را پیشگیری میکند و چه اثری بر ثبات درآمد دارد. تابآوری بدون انضباط مالی معنا ندارد؛ سودی که با ریسک پنهان به دست آمده باشد، تابآوری را میخورد.
۷ ـ اداره بانک دولتی از این منظر چه ویژگیهایی دارد؟
بانک دولتی همزمان به منطق بانکداری و به انتظارات حاکمیتی پاسخ میدهد. راه حرفهای نه نادیدهگرفتن تکالیف است و نه فدا کردن ترازنامه. مدیران باید هزینه و ریسک هر تکلیف را بهصورت قابلسنجش به هیأتمدیره و سهامدار نشان دهند. اگر تکلیف، قیمت داشته باشد، قابل مدیریت میشود؛ تکلیف قیمتگذارینشده به ناترازی پنهان تبدیل میشود. بانکهای دولتی، چون وظایف حاکمیتی و ذینفعان گستردهتری دارند، باید تابآوری را بیش از دیگران جدی بگیرند.
۸ ـ برای بانکهای خصوصی چه؟ سهامداران آنها باید روی چه تمرکز کنند؟
در بانک خصوصی، پایداری وقتی شکل میگیرد که حاکمیت شرکتی از منافع سهامدار عمده مستقل باشد. هیأتمدیره باید بتواند درباره رشد، ریسک و توزیع سود با استقلال تصمیم بگیرد. کنترل دقیق روابط با اشخاص وابسته، انضباط در تسهیلاتدهی و شفافیت صورتهای مالی، همگی جزو زیرساخت تابآوریاند. سهامداری که بهدنبال ارزش بلندمدت است، تابآوری را سرمایهگذاری میبیند، نه هزینه.
۹ ـ سرمایه انسانی در این تصویر چه نقشی دارد؟
در زمان اختلال، فناوری ابزار است و انسانها تصمیم میگیرند. سه مخاطره انسانی را باید جدی گرفت: وابستگی به چند فرد خاص، فرسودگی مدیران کلیدی و فرهنگ ترس و سرزنش. سازمانی که خطا را فقط برای یافتن مقصر بررسی میکند، دیگر از کارکنانش گزارش صادقانه نمیشنود. تابآوری انسانی یعنی نقشهای شفاف، اختیار متناسب، آموزش بینوظیفهای، تمرین مدیریت بحران و فضای امن روانشناختی برای بیان مشکل. منابع انسانی در این مدل شریک راهبردی است، نه واحد پشتیبان.
۱۰ ـ جانشینپروری چه جایگاهی دارد؟
جانشینپروری یکی از مهمترین ابزارهای مدیریت ریسک سازمانی است. اگر برای نقشهای حیاتی جانشین آماده نداشته باشیم، عملاً ریسک مدیریتی را پذیرفتهایم. این موضوع بهویژه برای بانکهایی اهمیت دارد که جابهجایی مدیریت در آنها اجتنابناپذیر است. شاخص آن ساده است: چه سهمی از پستهای کلیدی دستکم یک جانشین آماده یا در حال آمادهسازی دارند؟
۱۱ ـ فناوری، امنیت سایبری و هوش مصنوعی چه ریسکها و فرصتهایی ایجاد میکنند؟
اصول تابآوری عملیاتی کمیته بازل بر تداوم خدمات حیاتی تأکید دارد، نه صرفاً جلوگیری از هر رخداد. در ایران، محدودیت در دسترسی به برخی فناوریها و تأمینکنندگان، اهمیت داشتن گزینههای جایگزین و مدیریت وابستگیها را بیشتر میکند. هوش مصنوعی نیز میتواند به کشف زودهنگام تقلب، پیشبینی نقدینگی و پایش الگوهای مشکوک کمک کند، اما وابستگیهای تازهای میآورد: کیفیت داده، اعتبار مدل و مسئولیت انسانی تصمیم نهایی. فناوری تصمیم را تقویت میکند، اما مسئولیت را از مدیر سلب نمیکند.
۱۲ ـ نقش مدیرعامل و هیأتمدیره دقیقاً چیست؟
مدیرعامل معمار آمادگی است، نه قهرمان بحران. مدیرعامل حرفهای سازمانی میسازد که در نبود او هم درست تصمیم بگیرد. هیأتمدیره نیز باید تابآوری را در دستورکار منظم خود داشته باشد، نه فقط پس از رخداد. معیار قضاوت درباره مدیرعامل هم باید نتیجه باشد: ثبات مالی، کیفیت داراییها، اعتماد ذینفعان و توان سازمان برای تصمیمگیری درست در غیاب خود او.
۱۳ ـ از سیاستگذاران و سهامداران چه انتظاری دارید؟
سه چیز: نخست، قیمتگذاری و شفافسازی تکالیف و اثر آنها بر ترازنامه. دوم، نظارت مبتنی بر ریسک که علاوه بر شاخصهای مالی، آمادگی عملیاتی و انسانی را هم ببیند. سوم، ثبات و حرفهایگری در انتخاب و ارزیابی مدیران؛ مدیرانی که افق تصمیمشان فقط چند ماه است، نمیتوانند تابآوری بسازند. در عوض، بانکها نیز باید پاسخگو باشند و داده قابلاتکا ارائه دهند.
۱۴ ـ اگر مسئولیت اداره یک بانک بر عهده شما گذاشته شود، ۹۰ روز اول را چگونه آغاز میکنید؟
برای هر مدیرعاملی سه کار را ضروری میدانم. اول، تصویر صادقانه از وضعیت: خدمات حیاتی، وابستگیها، شکافهای مالی و انسانی. دوم، تعیین مالک اجرایی و زمان هدف بازیابی برای هر خدمت حیاتی، و برگزاری نخستین تمرین میانواحدی. سوم، بازبینی جانشینی نقشهای کلیدی و تعیین شاخصهای چهاربعدی برای گزارش به هیأتمدیره. این کارها پرهزینه نیستند، اما جهت سازمان را تغییر میدهند.
۱۵ ـ اگر بخواهید همه این بحث را در یک جمله خلاصه کنید؟
«بانک تابآور آن است که در زمان اختلال، خدمت حیاتی را حفظ کند، سریع و مسئولانه تصمیم بگیرد، از تجربه یاد بگیرد و اعتماد ذینفعان را از دست ندهد؛ و ساختن چنین بانکی، پیش از آنکه یک پروژه باشد، یک انتخاب رهبری است.»
انتهای پیام/